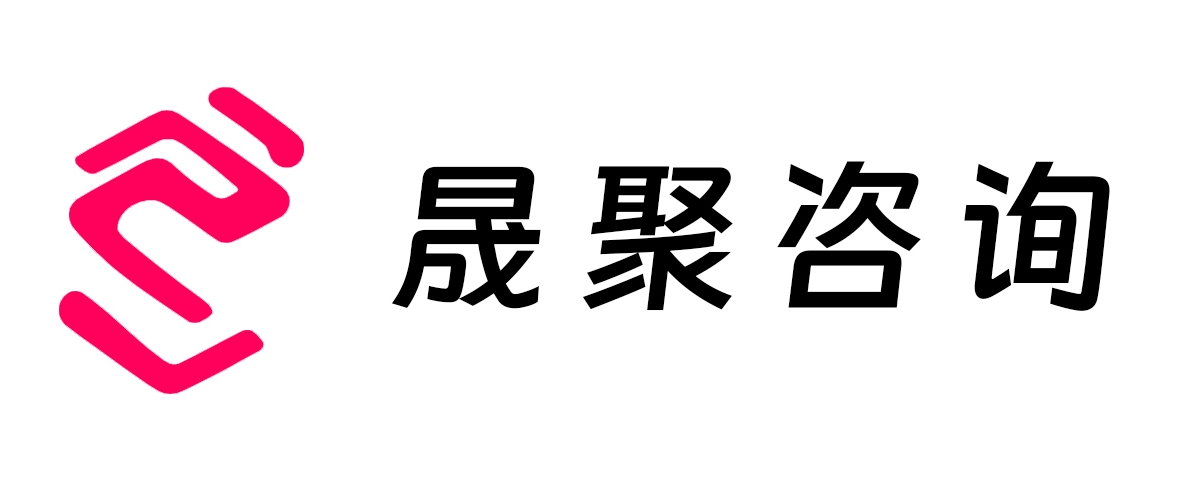
前三季度,9 家银行系险企合计保险业务收入4177.98 亿元,同比增3%,跑赢人身险行业平均增速。中邮人寿1666.06 亿元领跑,同比增10.11%;建信人寿482.85 亿元、工银安盛453.01 亿元,农银人寿381.57 亿元。
渠道是主要基础。9 家银保渠道签单占比全部过半:中邮人寿96.99%最高,交银人寿94.19%、中银三星90.42%、建信人寿88.94%、农银人寿88.16%紧随;招商信诺87.01%、工银安盛86.51%居中,光大永明63.17%、中信保诚58.14%垫底,但银保仍是各自的第一大渠道。
9 家合计净利润172.57 亿元。中邮人寿59.40 亿元居首,但同比降34.93%;招商信诺21.74 亿元、中信保诚20.00 亿元、工银安盛18.13 亿元、农银人寿16.88 亿元紧随其后。
三季度画风突变:9 家合计单季亏损61.99 亿元,6 家由盈转亏—— 工银安盛亏25.04 亿元、建信人寿17.38 亿元、农银人寿16.24 亿元、中邮人寿11.27 亿元、中信保诚3.00 亿元、交银人寿2.68 亿元。
逆势者也有:光大永明单季赚7.95 亿元,前三季度15.99 亿元,同比增逾20 倍;招商信诺单季5.50 亿元;建信累计仍增13.77%。
亏损的主要原因是权益市场回调。新准则下权益资产多计入 FVTPL,公允价值变动直接计入利润表,涨跌都被放大。利率环境也在收紧:750 日移动平均曲线下移,压降实际资本,工银安盛三季度末综合、核心偿付能力充足率环比降约6 个、5 个百分点。
利润之外,投资能力正在分化。中邮人寿前三季度年化财务投资收益率3.33%,9 家中最高,也是唯一同比提升者。
“报行合一” 落地后,银保的竞争逻辑从拼手续费转向拼产品、服务与综合价值,银行挑合作方更看重保险公司的投资实力和赋能能力。业内建议:负债端压缩趸交、扩大期交和分红险,用康养服务绑定客户;资产端补上权益与另类投资能力,让收益支撑起分红承诺;资本管理前置,盯紧核心偿付能力充足率和折现率敏感性。
渠道是主要优势,也是考验。
2026-11-18 15:55:39
2026-10-31 09:54:13
2026-11-13 14:10:23
2026-11-11 11:39:54
2026-11-11 11:36:32